

Kelebihan dan Kekurangan Kredit Kad untuk Jangka Panjang
Kredit kad telah menjadi sebahagian daripada sistem kewangan moden. Ia memudahkan urusan pembayaran, menawarkan pelbagai ganjaran dan memberikan pengguna akses kepada kemudahan kredit tanpa perlu menyediakan wang tunai pada waktu pembelian. Namun, di sebalik kemudahan tersebut terdapat satu persoalan ekonomi yang lebih besar: apakah kesan penggunaan kredit kad terhadap kewangan seseorang dalam jangka panjang? Kredit kad boleh menjadi alat kewangan yang berguna. Tetapi ia juga boleh menjadi punca masalah hutang jika digunakan tanpa kawalan. Sebab itu, memahami kelebihan dan kekurangan kredit kad bukan lagi sekadar pengetahuan kewangan. Ia merupakan sebahagian daripada literasi kewangan yang penting dalam kehidupan moden.
Apa Itu Kredit Kad?
Kredit kad ialah kemudahan kredit yang diberikan oleh institusi kewangan kepada pelanggan untuk membuat pembayaran atau pengeluaran tertentu sehingga had yang ditetapkan. Berbeza dengan kad debit, wang yang digunakan melalui kredit kad pada asasnya ialah kemudahan kredit yang perlu dibayar semula. Jika baki dibayar sepenuhnya mengikut terma yang ditetapkan, pengguna boleh mengelakkan caj kewangan tertentu. Namun, jika baki dibawa ke bulan berikutnya, caj kewangan boleh dikenakan berdasarkan terma dan syarat kad tersebut. Oleh itu, kredit kad tidak sepatutnya dianggap sebagai pendapatan tambahan. Ia adalah kemudahan hutang.
Kelebihan Kredit Kad untuk Jangka Panjang
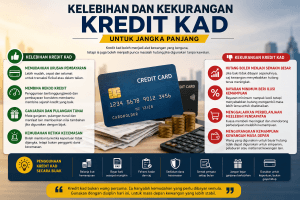
Walaupun sering dikaitkan dengan hutang, kredit kad mempunyai beberapa kelebihan jika digunakan secara bertanggungjawab.
1. Memudahkan Urusan Pembayaran
Kredit kad mengurangkan kebergantungan kepada wang tunai. Pembayaran boleh dilakukan secara fizikal atau dalam talian, manakala transaksi juga lebih mudah direkodkan melalui penyata bulanan.
Bagi pengguna yang mempunyai kawalan terhadap perbelanjaan, ciri ini boleh membantu dalam pengurusan kewangan.
2. Membantu Membina Rekod Kredit
Penggunaan kredit secara bertanggungjawab dan pembayaran yang konsisten boleh membantu membentuk sejarah kredit yang baik. Ini penting kerana rekod kredit boleh menjadi salah satu faktor yang dipertimbangkan oleh institusi kewangan ketika menilai permohonan pembiayaan. Namun, mempunyai banyak kad kredit bukan bermakna seseorang mempunyai profil kewangan yang lebih baik. Yang lebih penting ialah rekod pembayaran dan tahap hutang yang terkawal.
3. Ganjaran dan Pulangan Tunai
Sesetengah kredit kad menawarkan mata ganjaran, pulangan tunai atau manfaat lain. Jika seseorang memang perlu membuat perbelanjaan tersebut dan mampu membayar baki dengan baik, ganjaran tersebut boleh memberikan nilai tambahan. Tetapi terdapat satu perangkap yang perlu dielakkan. Jangan berbelanja RM1,000 semata-mata untuk mendapatkan ganjaran RM20. Jika sesuatu pembelian tidak diperlukan, ganjaran kecil tidak mengubah hakikat bahawa wang tetap telah dibelanjakan.
4. Kemudahan Ketika Keperluan Tidak Dijangka
Kredit kad boleh memberikan kemudahan kewangan apabila berlaku perbelanjaan yang tidak dirancang. Namun, ia tidak sepatutnya menggantikan dana kecemasan. Jika seseorang sentiasa bergantung kepada kredit kad apabila berlaku masalah kewangan, keadaan itu menunjukkan bahawa struktur kewangan peribadi mungkin memerlukan perhatian yang lebih serius.
Kekurangan Kredit Kad untuk Jangka Panjang
Di sinilah pengguna perlu lebih berhati-hati. Kelebihan kredit kad biasanya dapat dilihat dengan segera. Kekurangannya pula mungkin hanya terasa selepas beberapa bulan atau beberapa tahun.
1. Hutang Boleh Menjadi Semakin Besar
Apabila pengguna tidak membayar keseluruhan baki dan terus menggunakan kredit kad, jumlah hutang boleh meningkat. Masalah menjadi lebih besar apabila pengguna hanya membayar jumlah minimum yang diperlukan. Pembayaran minimum memang mengurangkan jumlah yang perlu dikeluarkan pada bulan tersebut, tetapi ia tidak semestinya menyelesaikan masalah hutang dengan cepat. Dalam jangka panjang, caj kewangan dan tempoh pembayaran perlu diberi perhatian.
2. Bayaran Minimum Boleh Memberikan Ilusi Kemampuan
Bayaran minimum merupakan antara perkara yang paling mudah disalah faham. Katakan seseorang mempunyai hutang kredit kad sebanyak RM5,000. Apabila melihat jumlah bayaran minimum yang jauh lebih kecil daripada RM5,000, pengguna mungkin merasakan hutang tersebut masih terkawal. Tetapi persoalan sebenar bukanlah:
“Berapa yang saya perlu bayar bulan ini?”
Persoalan yang lebih penting ialah:
“Berapa lama saya akan mengambil masa untuk menyelesaikan hutang ini dan berapakah jumlah keseluruhan yang akan saya bayar?”
Inilah perbezaan antara melihat hutang dari sudut jangka pendek dengan melihatnya dari sudut ekonomi jangka panjang.
3. Menggalakkan Perbelanjaan Melebihi Pendapatan
Kredit memberikan kuasa membeli yang lebih besar daripada wang tunai yang berada dalam tangan. Inilah yang boleh menjadi masalah. Seseorang mungkin mempunyai pendapatan RM4,000 sebulan tetapi menggunakan kredit untuk membuat perbelanjaan melebihi jumlah tersebut. Pada bulan pertama, keadaan mungkin tidak kelihatan serius. Tetapi apabila hutang bulan pertama dibawa ke bulan kedua dan perbelanjaan baharu terus dibuat, jumlah komitmen mula terkumpul. Akhirnya, sebahagian besar pendapatan bulanan digunakan untuk membayar perbelanjaan masa lalu.
4. Mengurangkan Kemampuan Kewangan pada Masa Hadapan
Ini mungkin merupakan kesan yang paling kurang disedari. Apabila pendapatan digunakan untuk membayar hutang lama, wang tersebut tidak lagi tersedia untuk kegunaan lain. Ia tidak boleh digunakan untuk membina simpanan. Ia tidak boleh digunakan untuk mengurangkan pinjaman lain. Ia juga tidak boleh digunakan untuk pelaburan atau matlamat kewangan keluarga. Dalam ekonomi, keadaan ini boleh dilihat sebagai kos peluang. Wang yang digunakan untuk membayar hutang hari ini mungkin sebenarnya mempunyai nilai yang lebih besar jika digunakan untuk membina kedudukan kewangan pada masa hadapan.
Adakah Kredit Kad Buruk untuk Kewangan?
Jawapannya tidak semudah “ya” atau “tidak”. Kredit kad hanyalah satu instrumen kewangan. Masalahnya bergantung kepada bagaimana instrumen tersebut digunakan. Dua orang boleh mempunyai kredit kad dengan had yang sama tetapi mempunyai keadaan kewangan yang sangat berbeza. Orang pertama menggunakan kad untuk kemudahan pembayaran dan membayar baki sepenuhnya. Orang kedua menggunakan kad untuk membiayai gaya hidup yang melebihi kemampuan dan hanya membuat bayaran minimum. Produk yang sama. Had kredit yang sama. Tetapi hasil kewangan yang berbeza. Ini menunjukkan bahawa disiplin kewangan lebih penting daripada jumlah had kredit yang diberikan oleh bank.
Kredit Kad dan Kitaran Hutang
Risiko yang lebih serius berlaku apabila seseorang mula menggunakan hutang baharu untuk menyelesaikan hutang lama. Sebagai contoh:
Kredit kad → pinjaman peribadi → kredit kad semula → pinjaman baharu.
Pada pandangan pertama, seseorang mungkin merasakan hutangnya sudah disusun semula. Tetapi jika corak perbelanjaan tidak berubah, masalah asas masih wujud. Hutang telah berpindah. Ia belum semestinya selesai. Kitaran seperti ini boleh menjadi semakin sukar untuk dihentikan kerana setiap hutang baharu menambah komitmen pembayaran pada masa hadapan.
Bagaimana Menggunakan Kredit Kad Secara Bijak?
Penggunaan kredit kad yang baik tidak semestinya bermaksud tidak menggunakannya langsung.Sebaliknya, pengguna perlu memahami had kemampuan sendiri. Antara prinsip yang boleh diamalkan ialah:
- Gunakan kredit kad untuk perbelanjaan yang mampu dibayar.
- Elakkan membeli sesuatu hanya kerana had kredit masih tersedia.
- Bayar baki secepat mungkin mengikut kemampuan.
- Fahami kadar dan caj kewangan yang dikenakan oleh kad.
- Jangan menggunakan kad kredit untuk mengekalkan gaya hidup melebihi pendapatan.
- Semak penyata kredit kad setiap bulan.
- Sediakan dana kecemasan supaya tidak terlalu bergantung kepada kredit.
- Jangan mengejar ganjaran sehingga menyebabkan perbelanjaan meningkat.
Perkara yang paling penting ialah jangan menganggap had kredit sebagai jumlah wang yang kita miliki. Jika bank memberikan had RM10,000, kita tidak mempunyai RM10,000. Kita mempunyai peluang untuk berhutang sehingga jumlah tersebut. Itulah perbezaan yang perlu difahami.
Kesimpulan: Kredit Kad Perlu Dilihat dari Sudut Jangka Panjang
Kredit kad mempunyai kelebihan dan kekurangan. Ia boleh memudahkan pembayaran, memberikan ganjaran dan membantu pengurusan transaksi. Tetapi penggunaan yang tidak terkawal boleh menyebabkan hutang berkembang dan menjejaskan kemampuan kewangan pada masa hadapan. Masalah sebenar bukan semata-mata pada kad. Masalah bermula apabila kemampuan membeli disamakan dengan kemampuan berhutang.
Bank mungkin bersedia memberikan seseorang had kredit yang tinggi. Tetapi bank tidak mengetahui semua matlamat kewangan, komitmen keluarga dan perancangan masa depan seseorang. Oleh itu, pengguna sendiri perlu menentukan had yang munasabah. Dalam kewangan peribadi, kita tidak sepatutnya bertanya hanya:
“Berapa banyak yang saya boleh beli?”
Kita juga perlu bertanya:
“Berapa banyak yang saya sanggup bayar semula, dan apakah kesannya terhadap kehidupan saya beberapa tahun dari sekarang?”
Kerana barang yang dibeli mungkin habis digunakan dalam beberapa hari, bulan atau tahun.
Tetapi hutang yang tidak diurus dengan baik boleh mengambil masa jauh lebih lama untuk dilangsaikan.
Kredit kad boleh menjadi alat untuk mengurus kewangan. Tetapi jika digunakan tanpa disiplin, alat yang sama boleh menjadi beban kepada kewangan masa depan.